미국 시간 11월 10일 장 마감 후 코어위브(CRWV)가 3분기 실적을 내놓았습니다. 매출은 예상을 넘었고 연간 전망도 올렸습니다. 최근 한 달 사이 주가가 40% 가까이 빠져 있던 터라 장 마감 후 거래에서는 일단 안도하는 분위기였습니다.
그런데 저는 이번 실적을 보면서 매출보다 아래쪽, 그러니까 이자비용 줄에 먼저 눈이 갔습니다. 지난 글에서 반도체 급락을 다뤘는데, 그 배경에 깔려 있던 걱정 중 하나가 'AI 인프라에 들어가는 돈을 결국 누가, 어떻게 감당하느냐'였습니다. 코어위브는 그 질문을 가장 선명하게 보여 주는 회사라고 생각합니다.
미리 말씀드리면 이 글은 코어위브를 사라거나 팔라는 글이 아닙니다. 고성장·고부채 기업의 실적을 어떤 순서로 읽으면 좋은지, 제 기준을 공유하는 글입니다.
코어위브는 어떤 회사인가
이름이 낯선 분들을 위해 간단히 소개하면, 코어위브는 AI용 컴퓨터를 빌려주는 회사입니다. 데이터센터에 엔비디아 GPU를 대량으로 들여놓고, AI 모델을 만들거나 돌리려는 회사들에게 그 연산 능력을 임대하고 돈을 받습니다. 아마존이나 마이크로소프트 같은 거대 클라우드 회사와 비슷한 일을 AI에만 집중해서 하는 곳이라, 업계에서는 이런 회사들을 '네오클라우드'라고 부릅니다.
2017년에 설립됐고 본사는 미국 뉴저지에 있습니다. 처음에는 GPU로 암호화폐를 채굴하던 회사였는데, 생성형 AI 붐이 오면서 지금의 사업으로 방향을 틀었습니다. 2025년 3월 나스닥에 상장했고, 엔비디아도 주주로 참여하고 있습니다. 주요 고객은 마이크로소프트, 오픈AI, 메타 같은 빅테크와 AI 연구 기업들입니다.
사업 구조가 단순한 대신 돈이 많이 듭니다. GPU와 데이터센터를 먼저 사고 지어야 빌려줄 수 있기 때문에, 대부분의 자금을 빚으로 먼저 마련하고 고객에게 받는 임대료로 갚아 나가는 구조입니다. 이 글에서 이자비용을 유독 강조하는 이유가 여기 있습니다.
3분기 숫자 한눈에 보기
그럼 이제 3분기 숫자를 봐봅시다. 단위는 백만 달러이고, 회사 공식 실적 발표 기준입니다.
| 항목 | 2026년 3분기 | 2025년 3분기 | 비고 |
| 매출 | 36.6억 달러 | 13.7억 달러 | 1년 새 2.7배. 시장 예상보다도 많음 |
| 조정 영업이익* | 3.8억 달러 | 2.2억 달러 | 금액은 늘었지만, 매출 100달러당 남기는 돈은 16달러에서 10달러로 줄었음 |
| 순이자비용 | 8.5억 달러 | 3.1억 달러 | 영업이익의 2배가 넘음. 이 글의 핵심 |
| GAAP 순손실 | 7.1억 달러 | 1.1억 달러 | 적자 폭이 커짐 |
| 매출 수주잔고 | 1,325억 달러 | 556억 달러 | 올해 매출 전망의 10배가 넘는 일감 |
* 회사가 직원 주식 보상 같은 비용을 빼고 따로 계산한 '조정 영업이익'입니다. 회계 기준 그대로의 영업이익은 이보다 적은 2.1억 달러입니다.
2026년 연간 전망은 이렇게 바뀌었습니다
| 항목 | 새 가이던스 | 변화 |
| 연간 매출 | 130억~133억 달러 | 전망을 올렸고, 시장 예상(약 128.6억 달러)보다 높음 |
| 조정 영업이익 | 12.75억~13.75억 달러 | 기존 전망보다 26% 올림 |
| 설비투자 | 370억~390억 달러 | 데이터센터 짓는 데 올해 매출의 약 3배를 씀 |
| 4분기 순이자비용 | 10.5억~11.5억 달러 | 한 분기 이자가 처음으로 10억 달러를 넘을 전망 |
| 연말 연환산 매출 | 200억~210억 달러 | 연말 벌이 속도라면 1년에 이만큼 번다는 뜻 |
분명히 좋았던 점부터
공정하게 보면 이번 분기는 영업 측면에서 좋은 분기였습니다. 매출이 한 분기 만에 10억 달러 넘게 늘었는데, 회사 역사상 처음입니다. 올해 1분기 1%, 2분기 5%까지 내려갔던 조정 영업이익률도 10%로 다시 올라왔고, 회사는 이를 계획보다 한 분기 빨리 달성했다고 설명했습니다.
눈여겨볼 만한 건 수주잔고입니다. 작년 말 668억 달러였던 게 1분기 말 994억, 2분기 말 약 1,040억을 거쳐 이번에 약 1,325억 달러가 됐습니다. 올해 예상 매출의 10배가 넘는 일감이 쌓여 있다는 뜻입니다. 실제로 돌아가는 전력은 1.7GW를 넘었고, 계약을 끝낸 전력은 4.6GW가 넘습니다. 인도·인도네시아·스페인 등 해외 계약 전력도 1.3GW 이상 확보했고, 엔비디아의 차세대 시스템인 Vera Rubin NVL72에서 실제 고객 작업을 돌리기 시작했다는 소식도 있었습니다.
수요 자체에 대한 의심은 이번 실적으로 많이 줄었다고 봅니다.
그런데 시장이 먼저 보는 건 이 입니다
저는 매출이 빠르게 늘고 빚도 빠르게 늘어나는 회사를 볼 때, 매출보다 영업에서 벌어들인 돈으로 이자를 감당하고 있는가를 먼저 봅니다. 성장 스토리가 아무리 좋아도 이자를 못 감당하는 구간이 길어지면, 결국 더 빌리거나 주식을 더 찍어야 하기 때문입니다.
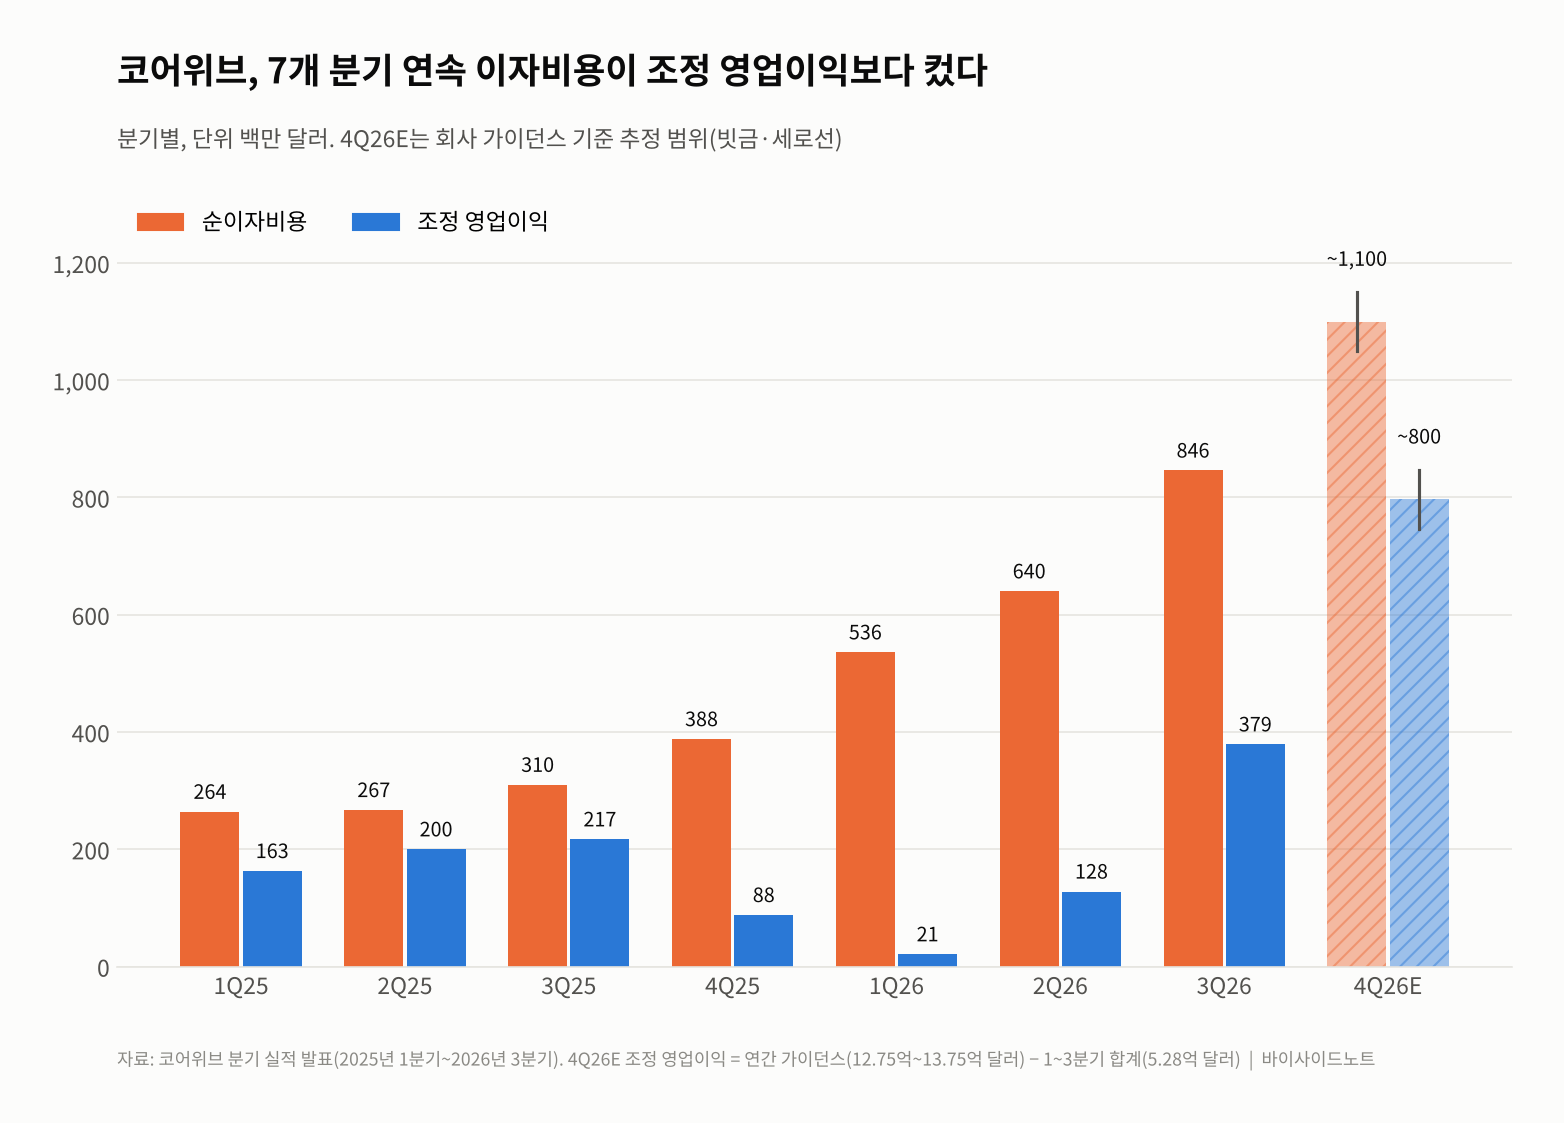
코어위브의 분기 실적을 작년 1분기부터 나란히 놓아 보면 그림이 꽤 선명합니다. 순이자비용은 2.6억 달러에서 한 분기도 쉬지 않고 올라 8.5억 달러가 됐고, 4분기에는 10.5억~11.5억 달러가 될 거라고 회사 스스로 안내했습니다. 그사이 조정 영업이익은 일곱 분기 내내 이자비용보다 작았습니다. 회사에 유리하게 조정한 이익으로 비교했는데도 그렇습니다.
이번 분기에는 조정 영업이익이 크게 뛰어서 격차가 조금 줄었고, 연간 가이던스대로라면 4분기 조정 영업이익은 7.5억~8.5억 달러 정도가 됩니다. 그래도 이자비용 전망보다는 여전히 작습니다. 매출이 아무리 빠르게 늘어도 아직은 영업으로 벌어들인 돈보다 빌린 돈에 내는 이자가 더 큰 상태인 겁니다. 그래서 저는 이번 실적을 '수요는 확인, 수익 구조는 아직 검증 중' 정도로 읽었습니다.
돈은 어디서 구하고 있나
연간 설비투자만 370억~390억 달러를 계획하고 있으니 자금 조달이 결국 핵심입니다. 회사 발표를 보면 3분기 말 부채는 약 469억 달러이고, 이번에 밝힌 조달 계획은 네 가지입니다.
| 조달 수단 | 규모 | 읽는 법 |
| 고객 선수금·보증금 | 향후 3개월 약 90억 달러 예상 | 고객이 돈을 먼저 낸다는 건 수요가 강하다는 신호 |
| 전환사채 | 약 42억 달러 | 금리는 낮지만 나중에 주식으로 바뀔 수 있음 |
| 시장가 주식 매각(ATM) | 최대 3,500만 주 | 필요할 때 주식을 조금씩 팔 수 있는 통로. 기존 주주 입장에서는 희석 요인 |
| 단기 계약용 대출 한도 | 26억 달러 | 짧은 고객 계약을 위한 별도 패키지 |
선수금은 좋은 신호라고 봅니다. 반면 전환사채와 ATM은 빚을 더 지기보다 주식 쪽으로 부담을 나누는 수단이라, 주주 입장에서는 살펴볼 대목입니다. 기관에서는 이럴 때 회사가 어느 조달 수단을 얼마나 쓰는지, 금리가 어떻게 바뀌는지를 분기마다 따로 추적합니다.
고성장·고부채 기업을 볼 때 제가 확인하는 것들
코어위브뿐 아니라 빚을 내서 빠르게 크는 회사라면 대체로 같은 순서로 봅니다.
- 이자 감당 능력: 영업이익이 이자비용을 넘어서는 시점이 가까워지고 있는가, 멀어지고 있는가
- 수주잔고의 전환 속도: 쌓여 있는 일감이 실제 매출로 바뀌는 속도가 계획대로인가. 데이터센터 완공이 늦어지면 이자만 먼저 나갑니다.
- 조달 구조: 어떤 돈을 얼마의 금리로 구하고 있는가, 주식 희석은 얼마나 되는가
- 고객 집중도: 몇몇 큰 고객에게 매출이 쏠려 있지는 않은가. 코어위브는 작년 매출의 약 3분의 2가 마이크로소프트에서 나왔고, 올해는 메타·오픈AI 등으로 넓혀가는 중입니다.
- 금리 환경: 빚이 큰 회사일수록 금리가 조금만 움직여도 이익이 크게 흔들립니다.
이 다섯 가지 중 1번과 2번이 제일 중요하다고 생각합니다. 매출 성장률은 뉴스 제목에 나오지만, 이 두 가지는 실적 발표 자료를 한 장 더 넘겨야 보이는 경우가 많습니다.
다음에 확인할 것
다음 체크포인트는 내년 초 나올 4분기 실적입니다. 회사가 제시한 조정 영업이익 가이던스를 달성하려면 4분기에만 3분기의 두 배 가까이를 벌어야 합니다. 그리고 그 숫자가 10억 달러를 넘을 이자비용에 얼마나 가까워지는지, ATM으로 실제 주식을 얼마나 팔았는지를 보면 이번 '서프라이즈'가 진짜였는지 판단할 수 있을 거라고 봅니다.
AI 인프라는 수요가 있다는 건 이제 꽤 분명해졌습니다. 남은 질문은 '그 수요를 감당하는 비용을 누가 얼마에 내느냐'이고, 코어위브는 그 답을 분기마다 가장 먼저 보여 주는 회사라고 생각합니다.
참고 자료
- CoreWeave 3분기 실적 보도자료(8-K, 2026.11.10)
- CNBC, CoreWeave beats on revenue and lifts guidance (2026.11.10)
- CoreWeave 2026년 1분기 실적 발표 자료
- CoreWeave 2025년 4분기 실적 보도자료
- Yahoo Finance, CoreWeave Q2 2026 earnings (2026.8)
이 글은 공개된 정보를 바탕으로 한 개인적인 견해이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 글쓴이가 소속된 기관의 공식 의견과 무관합니다.